В одній з попередніх публікацій блогу «Консолідація для чайників » ми розглядали фінансові консолідації, метою яких є об’єднання фінансової звітності кількох бізнес-одиниць у консолідовану фінансову звітність материнської компанії. Внутрішньофірмові операції пов’язані з консолідаціями; це фінансові операції, які можуть відбуватися між материнською компанією та її підрозділами або дочірніми компаніями, і які можуть, але не повинні впливати на консолідовану фінансову звітність. Хоча компанії, що належать до однієї групи (материнська компанія), реєструють та відображають усі операції, включаючи внутрішньофірмові, незалежно, для консолідованої материнської компанії, ці операції насправді ніколи не відбуваються, оскільки ресурси не виходять за межі консолідованої компанії. Їх також називають операціями між незалежними сторонами. На момент консолідації фінансової звітності бухгалтери повинні вміти визначати внутрішньофірмові операції та усунути їхній вплив на фінансову звітність.
Якщо важливість відстеження та виключення внутрішньофірмових транзакцій перед проведенням консолідацій вам все ще не зовсім зрозуміла, розглянемо простий приклад. CRONUS International Inc. має підрозділи A та B, і кожен з цих підрозділів окремо обліковує фінансові операції. Спочатку Cronus International Inc. надає підрозділу A позику в розмірі 10 000. Підрозділ A не витрачає ці гроші, а перераховує позику в розмірі 10 000 далі підрозділу B.

Транзакції будуть реєструватися материнською компанією та її підрозділами таким чином:

Рахунок дебіторської заборгованості – це рахунок активів, який відображає суму наданого кредиту, який, як очікується, буде повернуто.
Рахунок кредиторської заборгованості – це рахунок зобов'язань, який відображає суму, яку позичальник повинен заборгувати.
Припустимо, що Відділ B не витратив позику в розмірі 10 000, яку він отримав від Відділу A.
Наприкінці року, якщо бухгалтер не виключить цей тип операцій, баланс консолідованої компанії CRONUS International Inc. буде завищеним, оскільки головна книга консолідованої компанії міститиме як сальдо рахунку дебіторської заборгованості 20 000, так і сальдо рахунку кредиторської заборгованості 20 000.

Уявіть собі, наскільки консолідований баланс може стати нереально завищеним, якщо оборот міжгрупових операцій сягає мільйонів.
Щоб бухгалтер міг відстежувати внутрішньофірмові операції та вносити відповідні коригування на виключення у консолідовану фінансову звітність, ці операції слід відображати у спеціальній внутрішньофірмовій дебіторській та кредиторській заборгованості.
ІС у Microsoft Dynamics NAV
У цій статті ми розглянемо способи використання функціональності Microsoft Dynamics NAV Intercompany на прикладі кількох бізнес-кейсів.
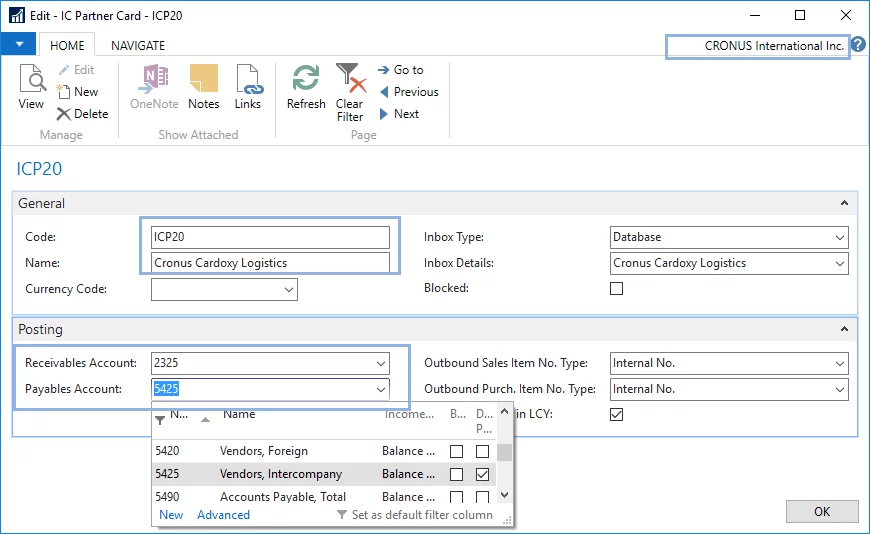
Налаштування функціональності IC просте та обмежується реєстрацією карток партнера IC для всіх пов'язаних компаній та зазначенням коду партнера IC вашої компанії в інформації про компанію.
Примітка:
У Microsoft Dynamics NAV партнер IC не обов'язково є однією з бізнес-одиниць, які будуть консолідовані. Код партнера IC можна призначити постачальникам або клієнтам для зручності обміну документами. У цьому випадку до дебіторської та кредиторської заборгованості застосовуватимуться стандартні налаштування проводки клієнтів/постачальників (буде описано пізніше).

Рекомендується створювати спеціальні внутрішньофірмові рахунки кредиторської та дебіторської заборгованості для кожного партнера з інвестиційного кредитування та використовувати їх для проводки транзакцій з інвестиційного кредитування. Наприкінці року бухгалтер зможе побачити суму дебіторської та кредиторської заборгованості, пов'язаної з певним партнером з інвестиційного кредитування. Внутрішньофірмові транзакції можна проводити як за допомогою документів купівлі/продажу, так і за допомогою журналу інвестиційного кредитування.
Ми розглянемо три випадки використання функціональності ІС для виконання наступних завдань:
-
Продавати або купувати від імені компаній-партнерів та розподіляти продажі або витрати на відповідні компанії-партнери. Розміщувати внутрішньогрупові операції на спеціальних рахунках дебіторської та кредиторської заборгованості IC.
-
Розміщувати внутрішньофірмові транзакції на спеціальних рахунках дебіторської та кредиторської заборгованості IC за допомогою головного журналу IC.
-
Керуйте обміном документами або рядками журналів між компаніями-партнерами, щоб уникнути невідповідностей у сумах, часі проводки тощо. У цих випадках до дебіторської та кредиторської заборгованості застосовуватимуться стандартні налаштування проводки клієнтів/постачальників.
Випадок 1. Продаж від імені партнера з IC
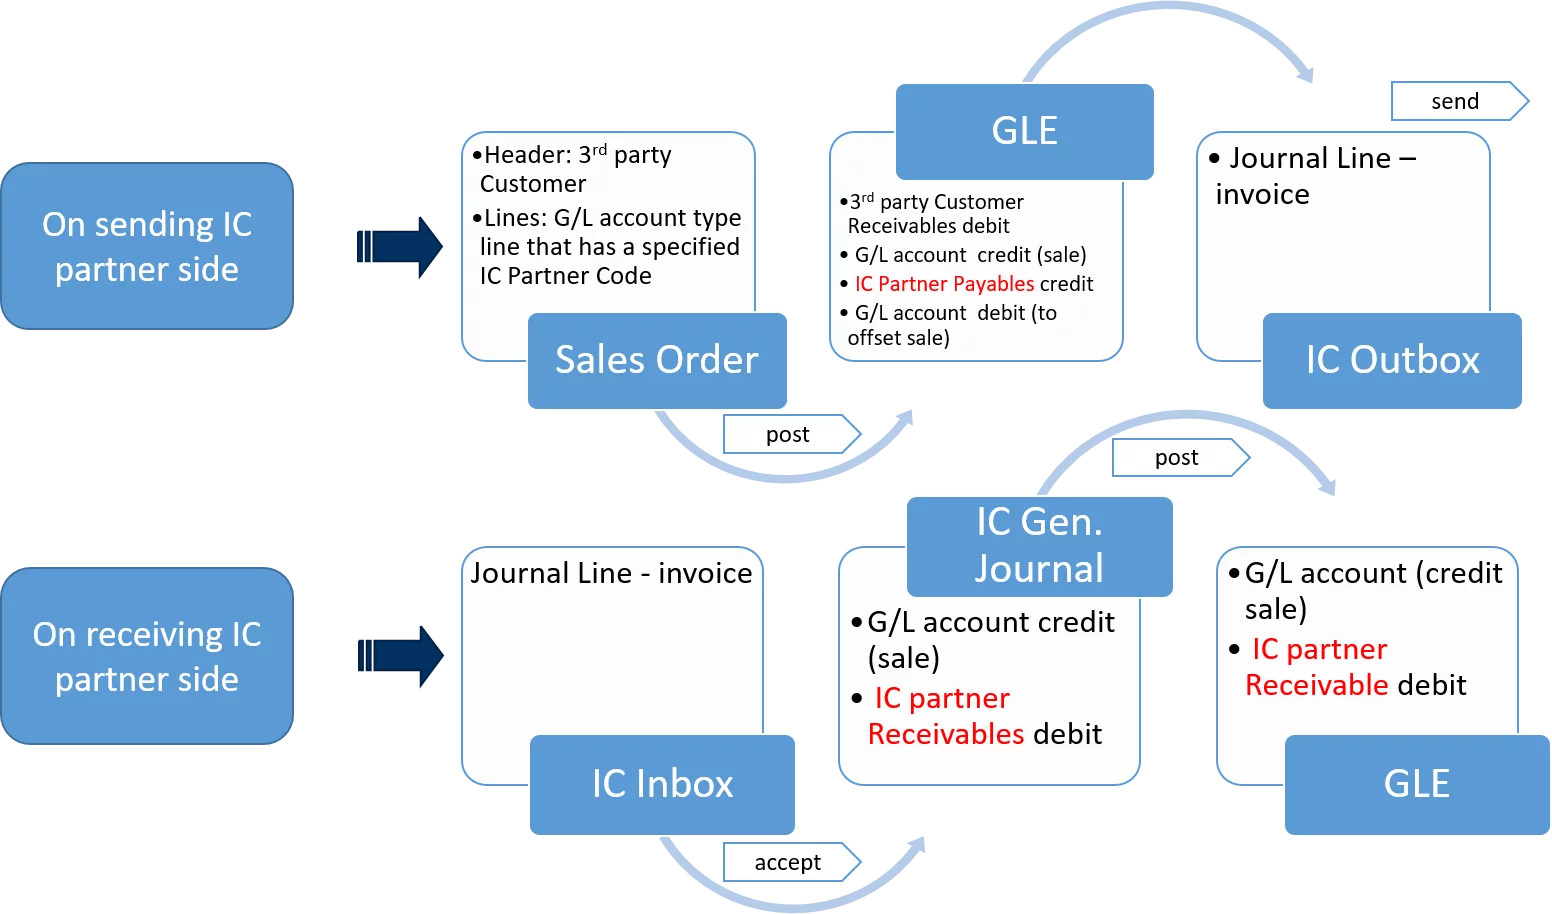
Нижче наведено базовий потік транзакцій, який буде детально описаний у цьому прикладі.

CRONUS International Inc. має два підрозділи: Cronus Cardoxy Logistics та Cronus Cardoxy Procurement. Підрозділи готують незалежні бюджети та ведуть незалежний фінансовий облік. Припустимо, що CRONUS International Inc. надавала послуги з доставки товарів своєму клієнту Selangorian Ltd. Послуги частково надавались обома підрозділами материнської компанії. Однак клієнту виставлятиметься рахунок-фактура від Cronus International Inc. Коли Cronus International Inc. виставляє рахунок-фактуру клієнту, має бути спосіб розподілу продажів між її підрозділами.

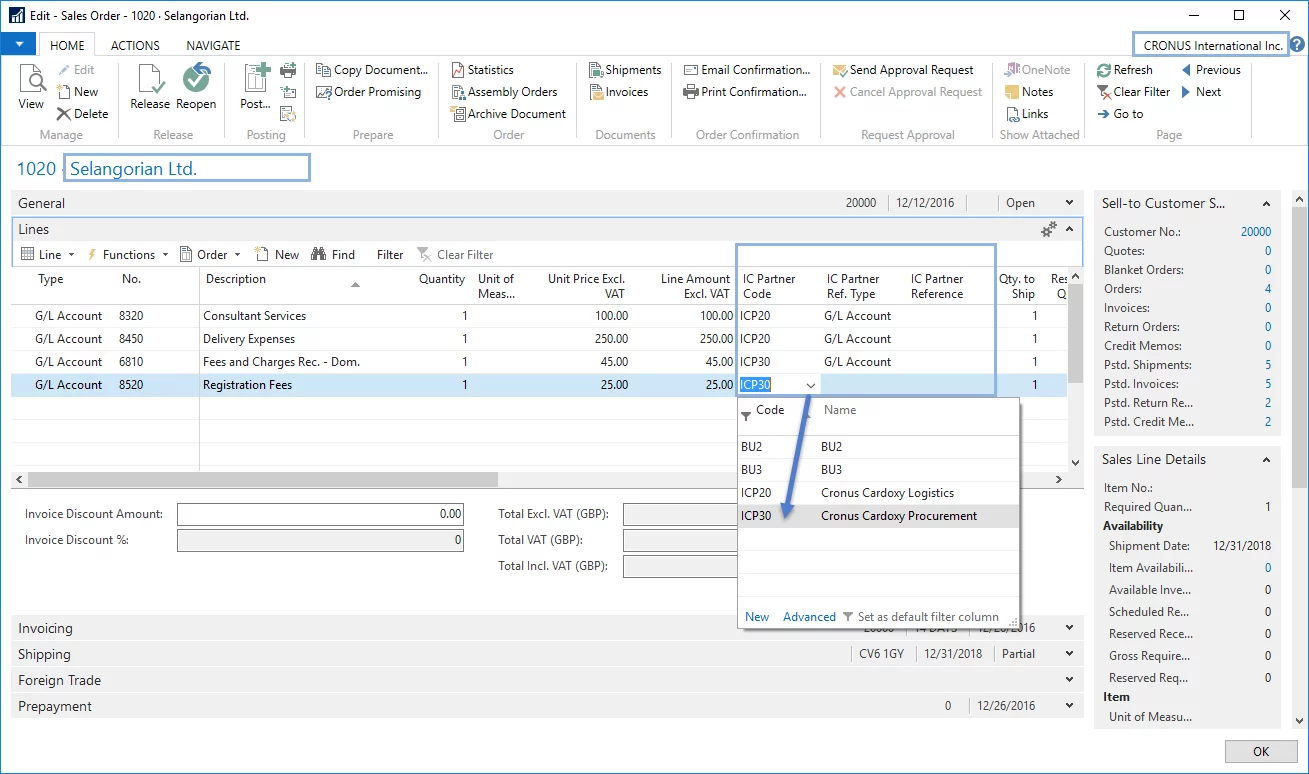
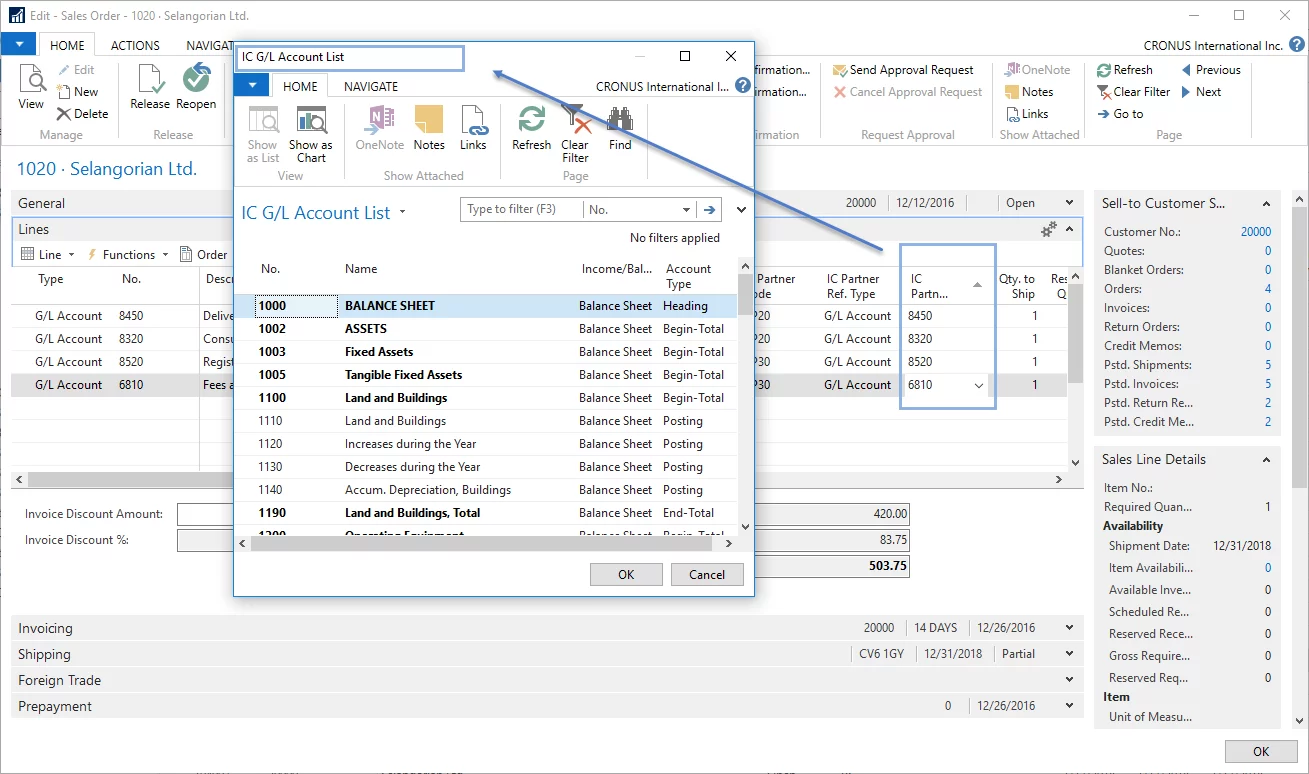
Створимо замовлення на продаж для клієнта Salengorian Ltd. та вкажемо в рядках рядки головної книги для послуг, що продаються. Ми маємо можливість розподілити рядки продажів між підрозділами компанії, які були зареєстровані як партнери IC, просто вказавши код партнера IC у відповідному полі. Переконайтеся, що ви правильно зареєстрували партнерів IC, перш ніж проводити внутрішньофірмові документи. Далі нам потрібно вказати номер рахунку IC, на який слід проводити суми в компаніях-партнерах. За замовчуванням список рахунків головної книги IC містить усі рахунки головної книги з Плану рахунків компанії, в якій ви проводите документ.

Після того, як ми вказали партнерів з IC, яким слід розподілити продажі та витрати, та відповідні рахунки основного рахунку IC, ми можемо провести документ.
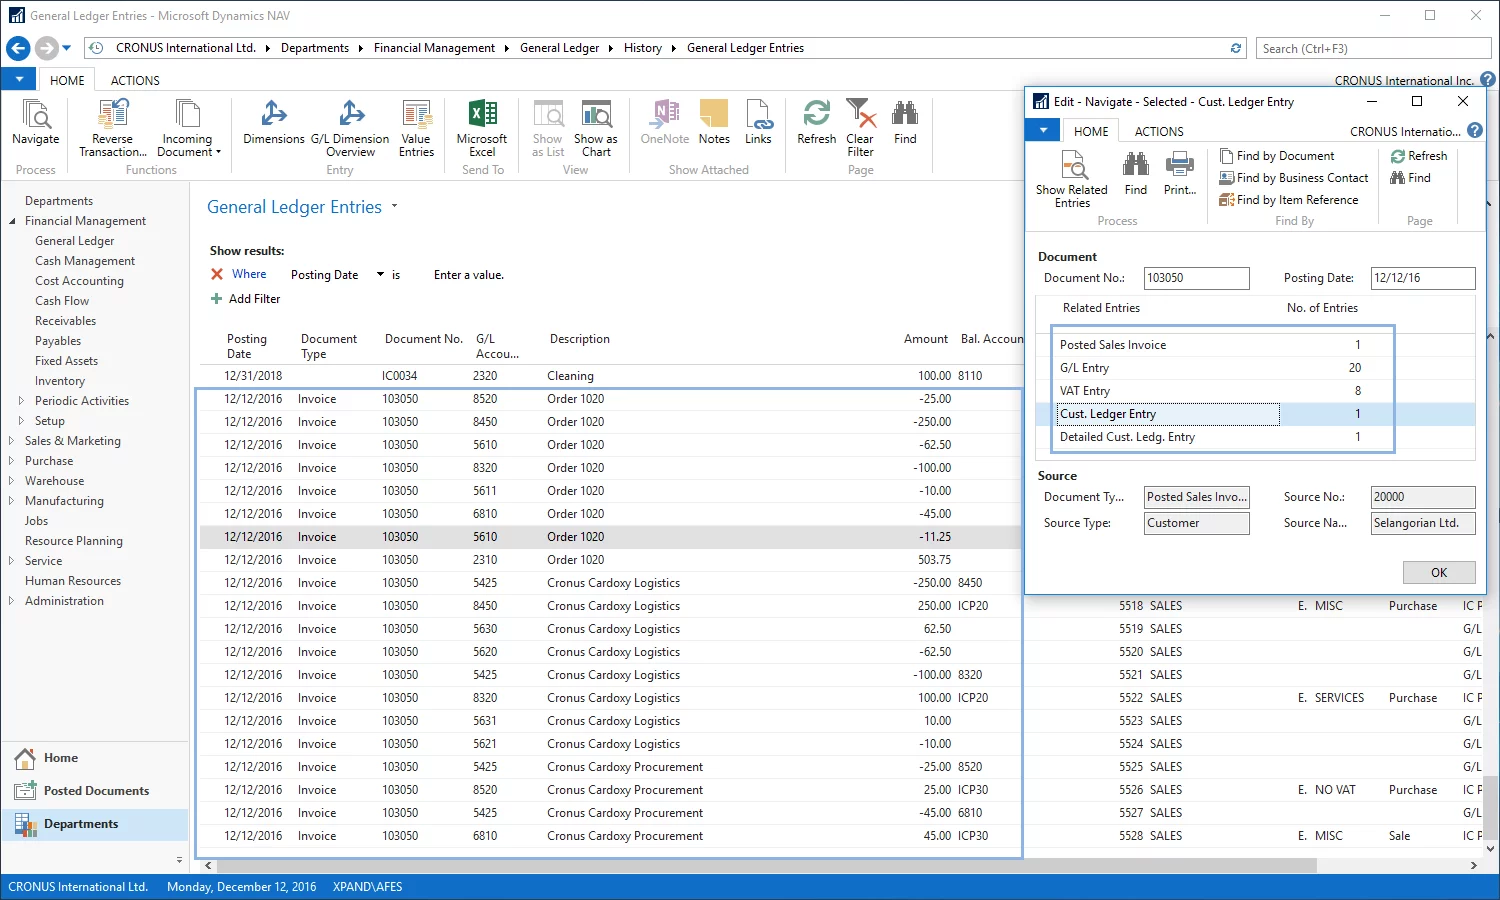
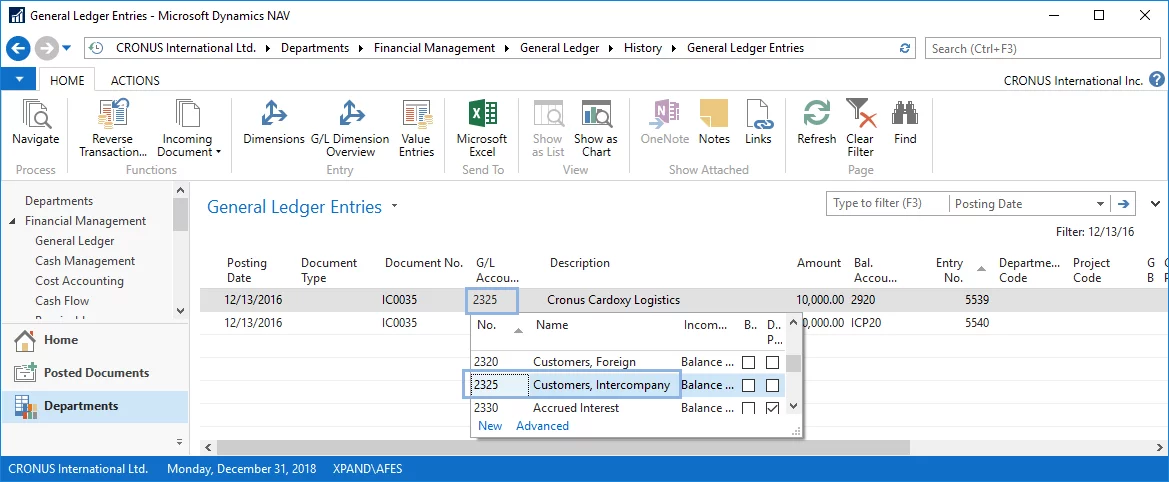
Давайте розглянемо створені записи головної книги, оскільки в цьому випадку вони дещо відрізнятимуться від тих, що створюються зі звичайних документів.

Зверніть увагу, що лише з чотирьох рядків у замовленні на продаж створено двадцять записів головної книги, з яких один запис книги клієнта для Salengorian Ltd.
Підсумуємо, що представляють ці записи:
- Записи для відображення продажу послуг, збалансованих із сумою дебіторської заборгованості (від клієнта Salengorian Ltd.).
- Записи для відображення придбання послуг у відповідних партнерів IC, збалансованих з рахунком внутрішньофірмової кредиторської заборгованості, зазначеним у картці партнера IC для кожної компанії-партнера.
- Записи ПДВ відповідно до налаштувань проводки ПДВ.
Послуги продаються та купуються за однакові суми. Таким чином, чистий підсумок операцій не матиме жодного впливу на звіт про прибутки та збитки CRONUS International Inc.
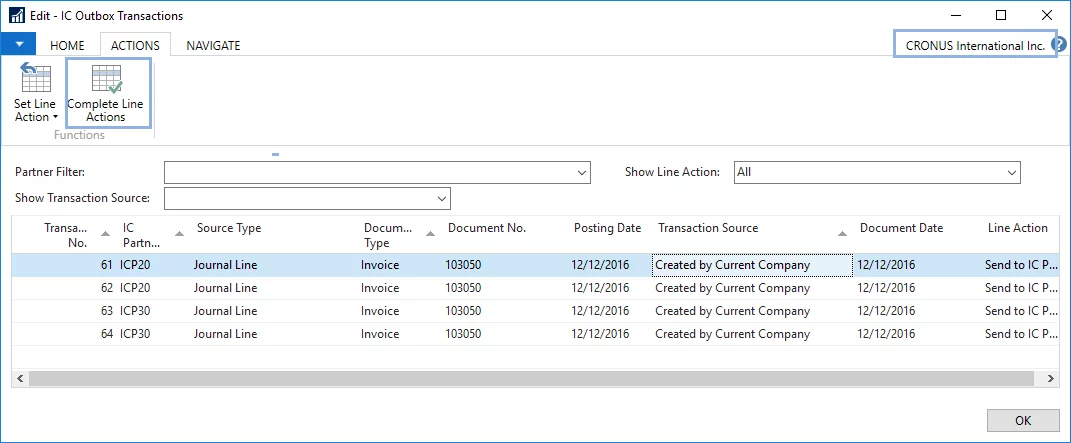
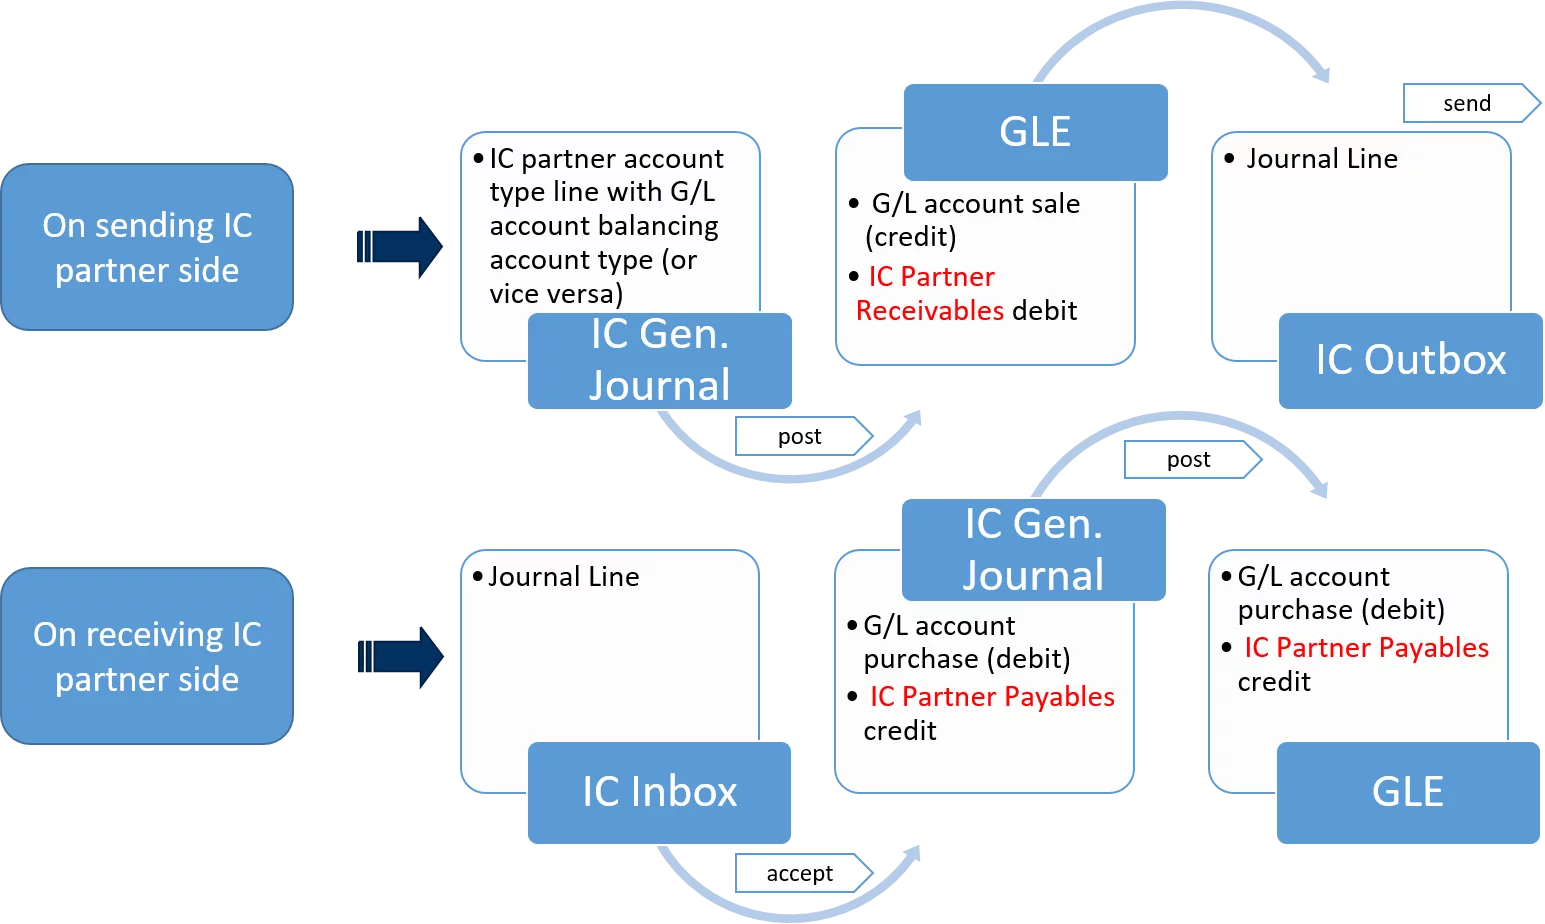
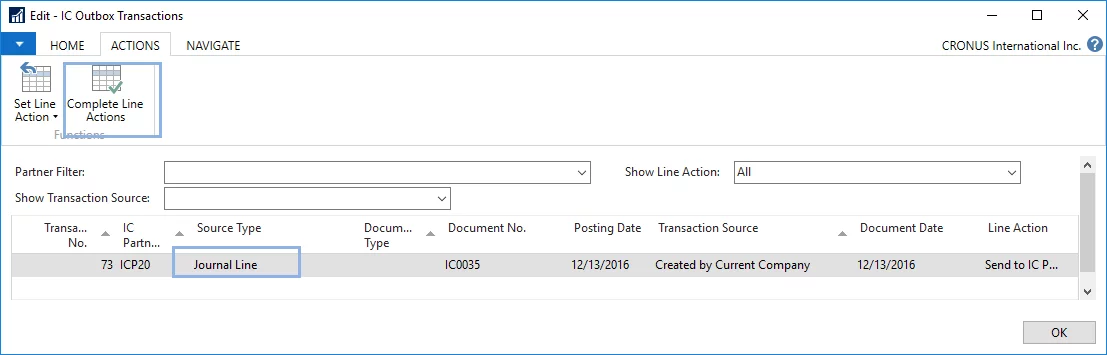
Після того, як ми провели рядки, в яких було вказано партнера IC, ці документи також можна знайти в транзакціях вихідних IC, що містять документи, готові до надсилання відповідним партнерам IC.

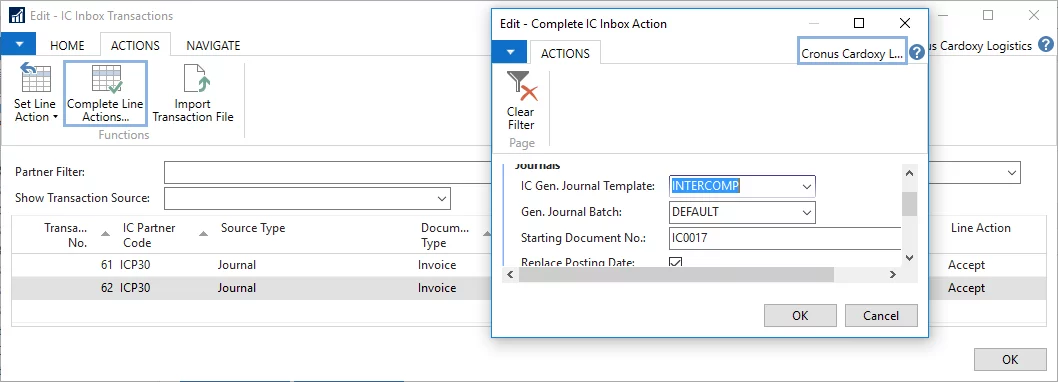
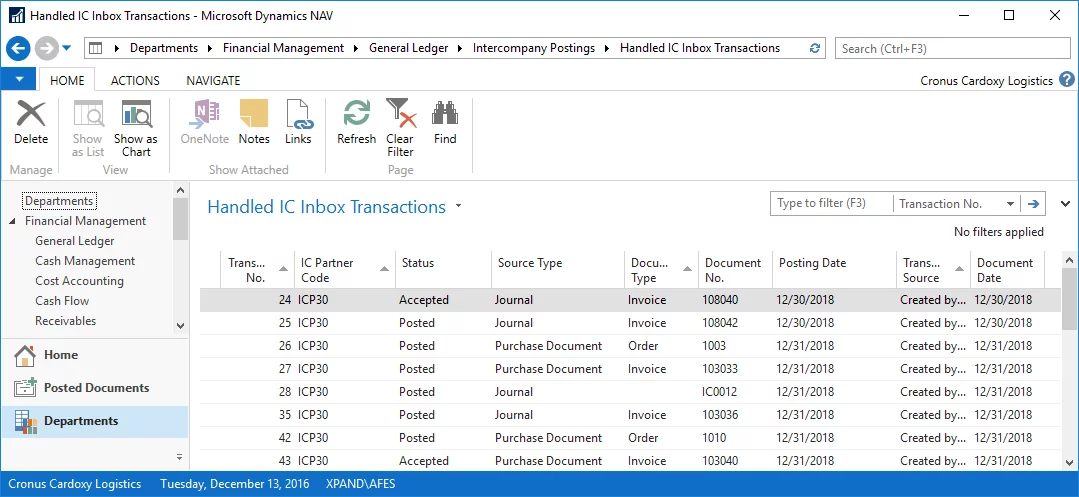
Після надсилання рядків журналу ви можете отримати їх у папці "Вхідні транзакції" IC у відповідній компанії-партнері.

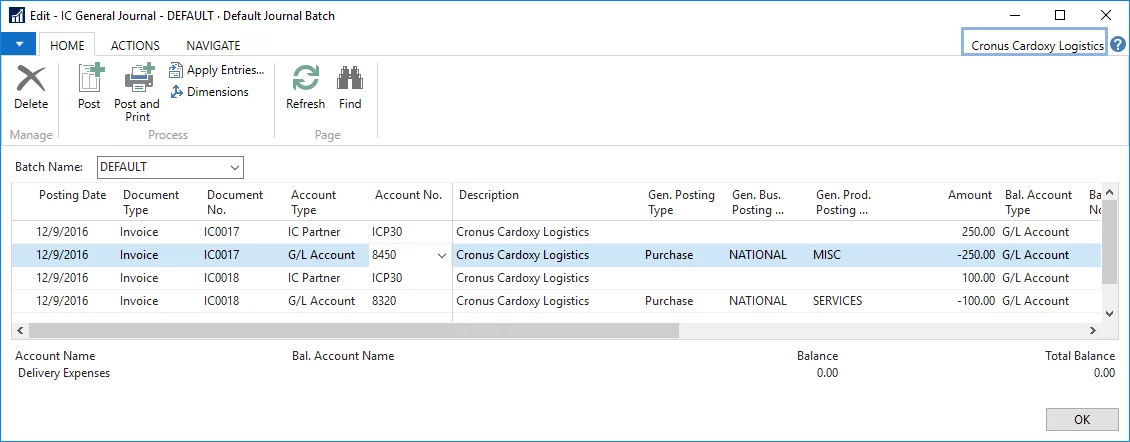
Прийняті рядки журналу створюватимуть рядки в загальному журналі IC для кожного рядка рахунку G/L із замовлення на продаж, проведеного в материнській компанії.

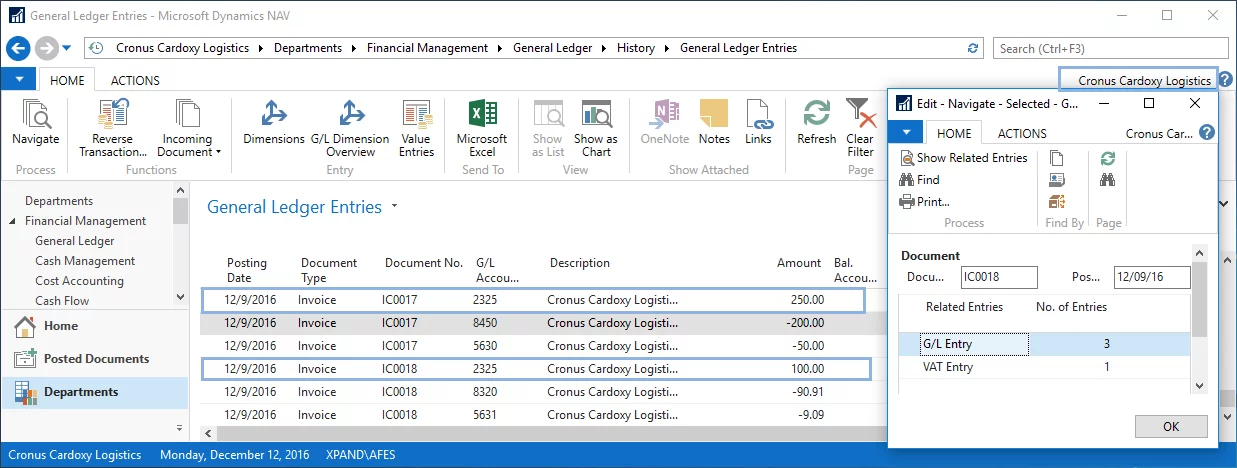
Давайте проведемо ці рядки та подивимося, які записи головної книги будуть створені у партнері з IC - Cronus Cardoxy Logistics.

Підсумуємо, що представляють ці записи:
- Записи ПДВ відповідно до налаштувань проводки ПДВ.

На міжгрупових рахунках накопичуються суми, що виникають в результаті таких операцій, які бухгалтер повинен скоригувати пізніше, щоб уникнути інфляції балансу.
Давайте розглянемо записи головної книги, створені в іншому підрозділі, Cronus Cardoxy Procurement.

Подібно до Cronus Cardoxy Logistics, транзакції мають бути прийняті у вхідних транзакціях IC, а потім відображені в загальному журналі IC.
Випадок 2. Проведення транзакцій IC до дебіторської та кредиторської заборгованості IC за допомогою журналу IC Gen. Journal
Дві компанії, CRONUS International Inc. та Cronus Cardoxy Logistics, є пов'язаними компаніями, головні книги яких періодично консолідуються. Для відстеження транзакцій IC компанії використовують функціональність IC. CRONUS International Inc. надає позику в розмірі 10 000 компанії Cronus Cardoxy Logistics. Давайте розглянемо, як цю транзакцію можна зареєструвати за допомогою головного журналу IC.
Нижче наведено базовий потік транзакцій, який буде описано в наступному прикладі:

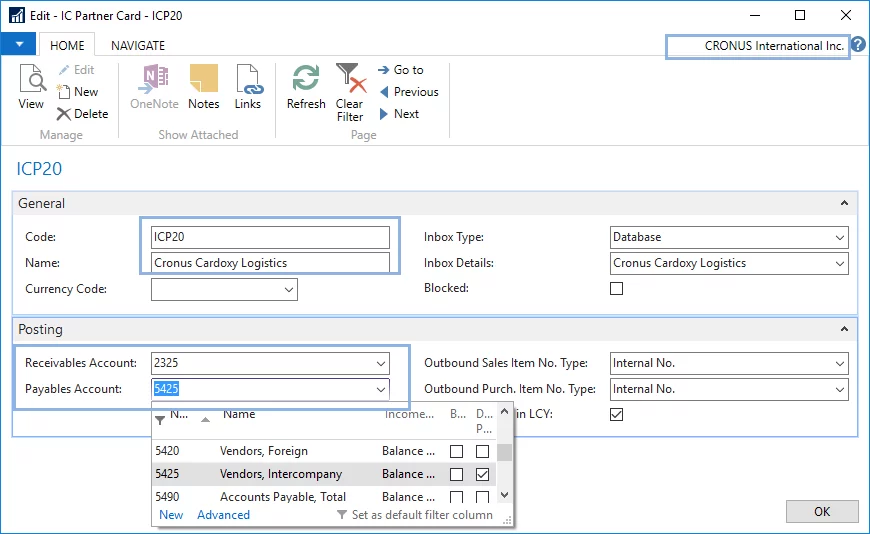
Створіть картку партнера IC для Cronus Cardoxy Logistics та вкажіть відповідний рахунок дебіторської та кредиторської заборгованості між компаніями.

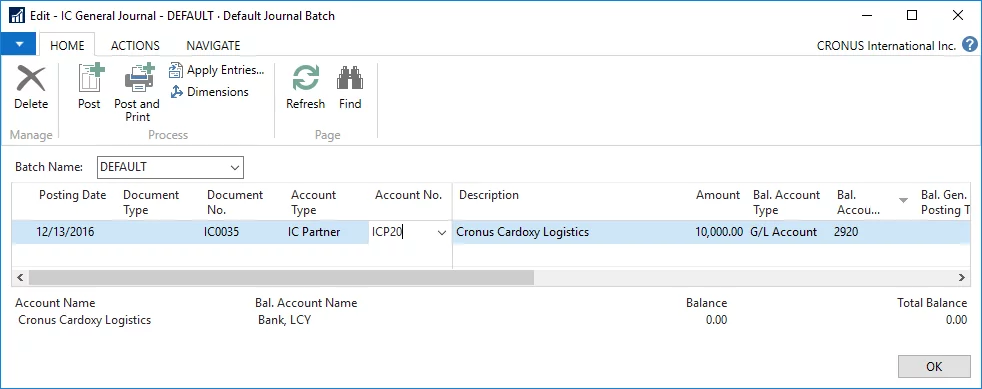
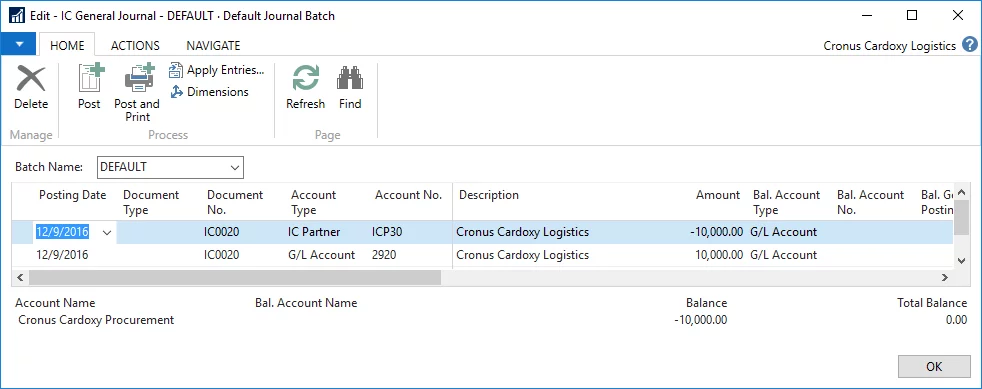
Тепер відкриємо головний журнал IC та створимо рядок для запису транзакції.

У полі «Тип рахунку» виберіть «Партнер IC», а в полі «Номер рахунку» виберіть код партнера IC. Далі вкажіть суму та балансуючий рахунок, у нашому прикладі це Банк, LCY. Тепер ми проводимо рядок, а потім переглядаємо створені записи головної книги.

В результаті проведеного рядка головного журналу IC, суму дебіторської заборгованості було проведено на рахунок внутрішньофірмової дебіторської заборгованості, який ми вказали раніше в картці партнера IC.
Крім того, проведену транзакцію також можна знайти в папці "Вихідні транзакції" IC, готову до обміну з компанією-партнером.

Після того, як ми надішлемо транзакцію партнеру з IC, компанія-партнер зможе знайти її в розділі "Транзакції вхідних повідомлень" IC. Прийняті транзакції в розділі "Транзакції вхідних повідомлень" IC створять рядки журналу в загальному журналі IC. Оскільки транзакція в CRONUS International Inc. була проведена як кредит банківського рахунку та дебет на рахунок внутрішньофірмової дебіторської заборгованості, рядок журналу в Cronus Cardoxy Logistics буде протилежним - сума дебету на банківський рахунок та сума кредиту на рахунок внутрішньофірмової кредиторської заборгованості.

Випадок 3. Управління обміном документами
Розглянемо, як функціональність партнера IC можна використовувати для спрощення процесу обміну документами між компаніями та уникнення будь-яких невідповідностей і помилок. У цьому випадку ми матимемо на увазі не операції між незалежними компаніями, а операції між компаніями, які не пов'язані між собою. Компанія-партнер матиме можливість проводити документи без необхідності повторного введення даних. Код партнера IC буде призначено клієнту, а до дебіторської заборгованості застосовуватиметься стандартне налаштування проводки клієнта (NAV ігноруватиме рахунки дебіторської та кредиторської заборгованості, зазначені в картці партнера IC).
Нижче наведено основний потік транзакцій, який буде описано в цьому прикладі:

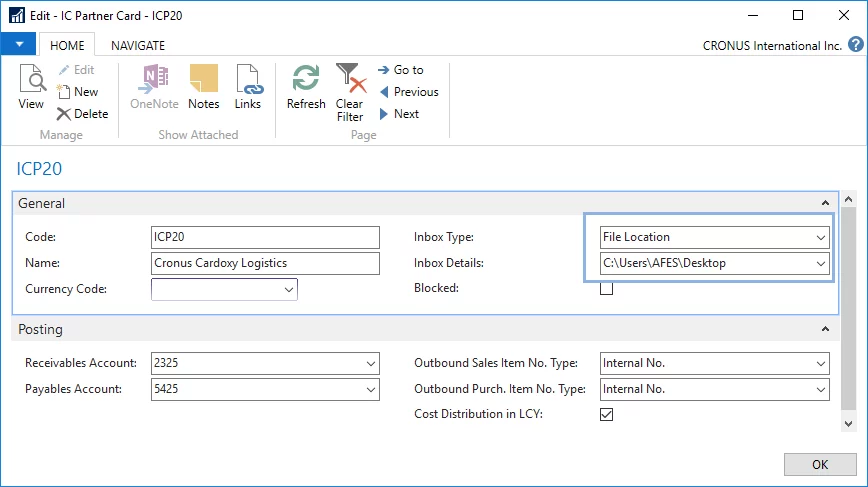
Припустимо, що Cronus International Inc та Cronus Cardoxy Logistics використовують функціональність IC для обміну документами між собою, але не є пов'язаними компаніями. Припустимо, що компанії використовують зовнішню спільну папку для обміну документами (у цьому прикладі ми не будемо використовувати зовнішню папку). У розділі "Вхідні" вкажіть посилання на папку, де буде збережено XML-файл, до якого матиме доступ компанія-партнер. Компанії-партнеру не обов'язково використовувати Microsoft Dynamics NAV, будь-яка ERP-система, яка може читати XML-файли, може отримувати транзакції IC за допомогою цього підходу.

У цьому прикладі ми навмисно вкажемо рахунок дебіторської та кредиторської заборгованості, щоб зазначити, що хоча вони й вказані, у цьому прикладі вони не використовуватимуться ЧАУ для проводки сум.
Перш ніж проводити будь-які транзакції, переконайтеся, що ви зареєстрували картку партнера IC та вказали відповідний код партнера IC на картці клієнта.
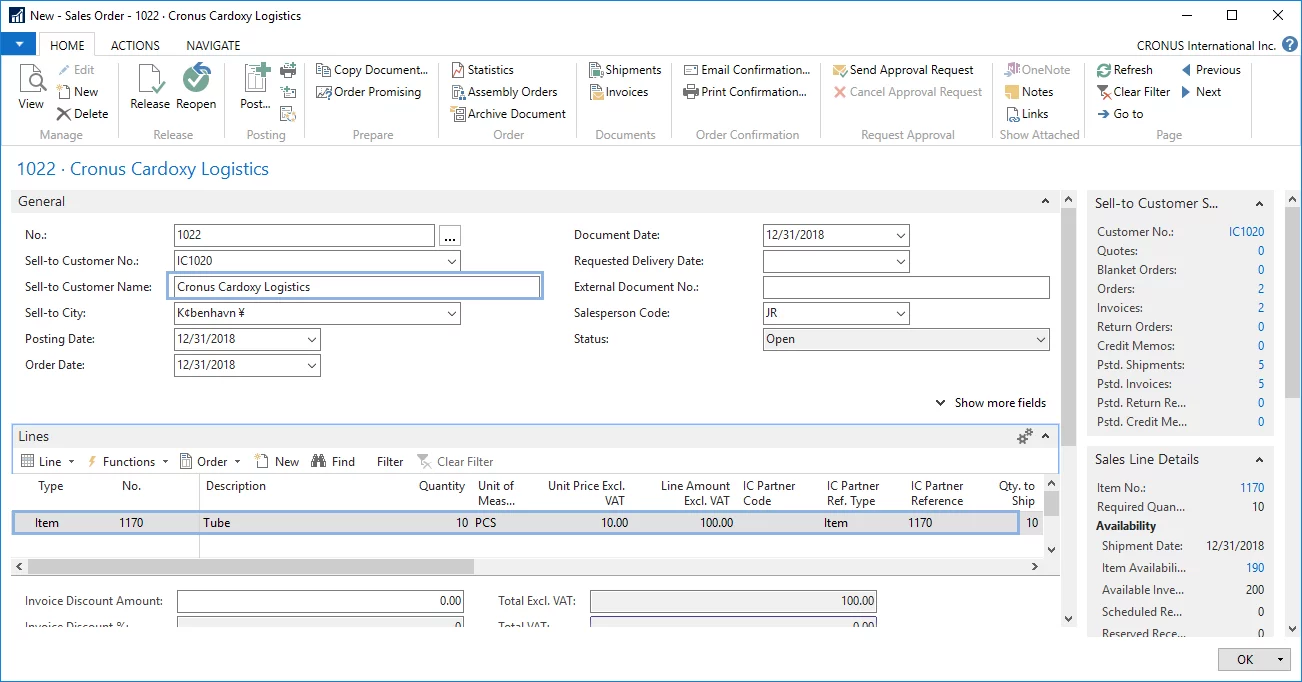
У нашому прикладі компанія Cronus International Inc. продає 10 штук труб по 10 штук за штуку (у місцевій валюті) своєму клієнту Cronus Cardoxy Logistics. У заголовку замовлення на продаж ми вказуємо компанію-партнера, якій продається товар, і створюємо відповідний рядок продажу з 10 штуками труб.

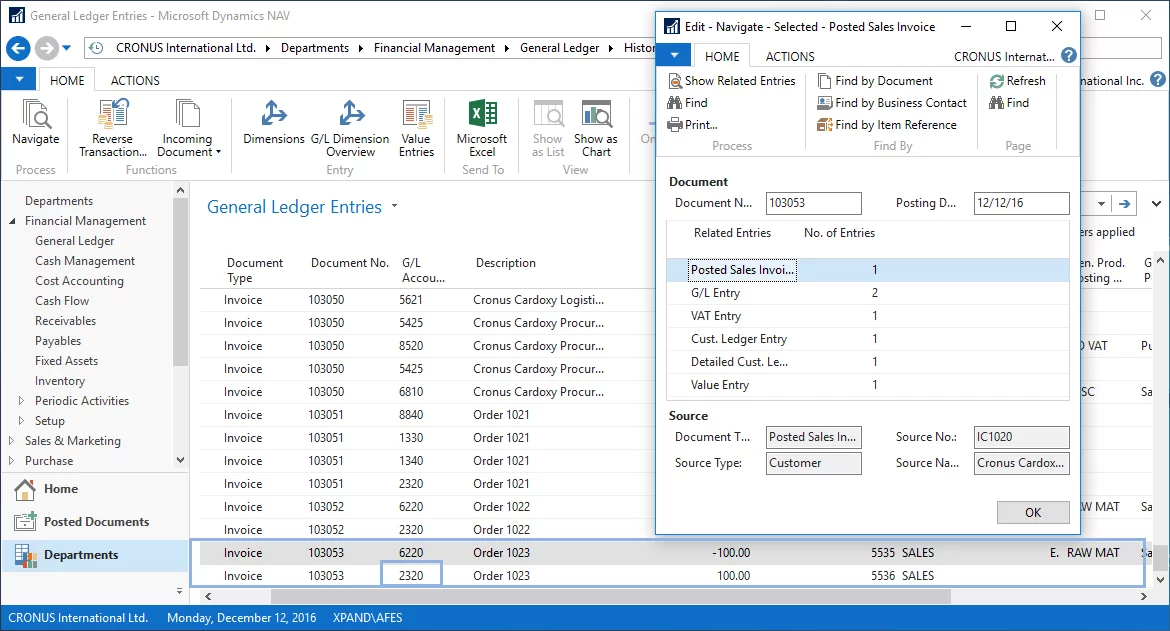
Давайте проведемо документ і розглянемо записи головної книги, які будуть створені.

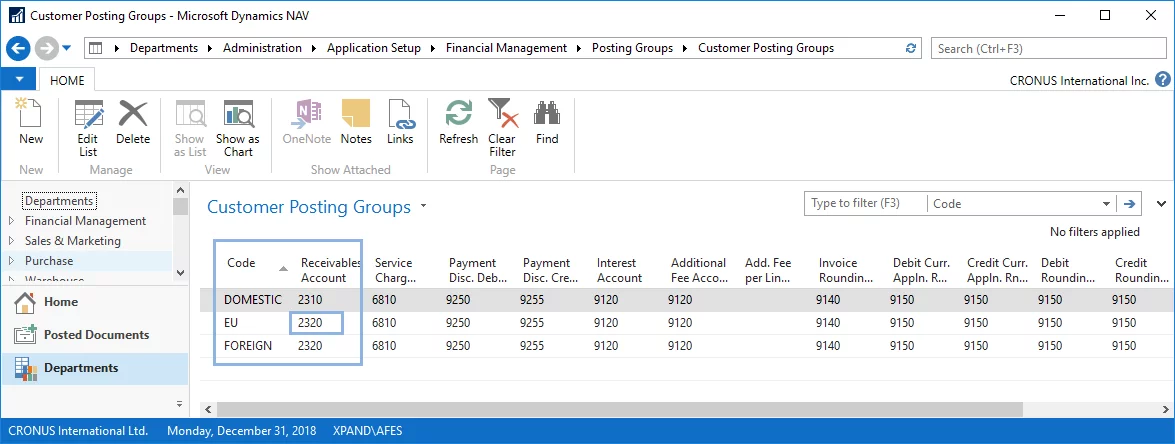
Ми бачимо, що це просто стандартні записи звичайної книги, які створюються для будь-якого клієнта. Статус партнера IC не впливав на типи записів. Зверніть увагу, що номер рахунку дебіторської заборгованості, вказаний у картці партнера IC, не використовувався для проведених сум. Натомість використовувався звичайний рахунок із налаштування груп проведень клієнтів.

Однак, оскільки компанію було відхилено як партнера IC, проведене замовлення на продаж можна знайти в папці "Вихідні транзакції IC" готовим до надсилання.

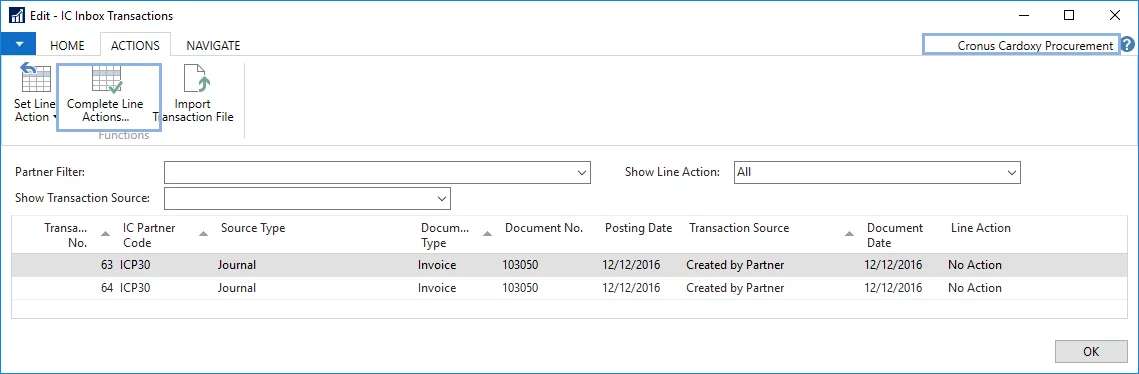
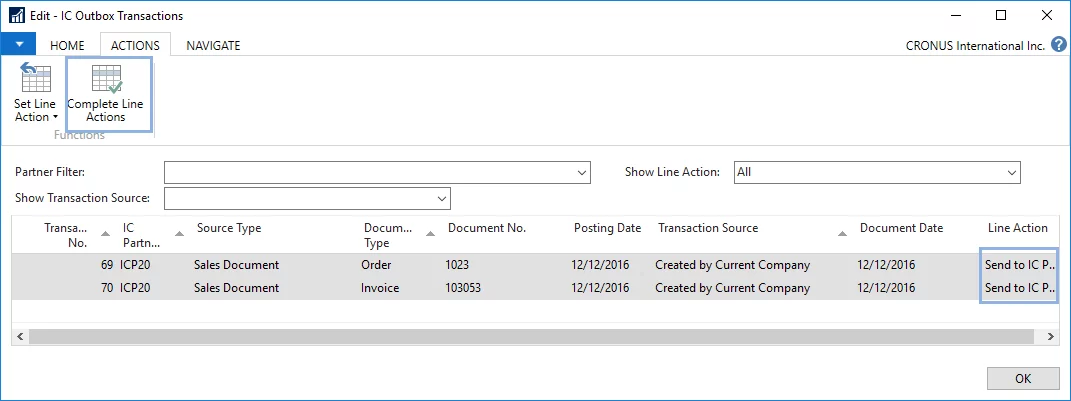
Транзакції вихідних повідомлень IC містять як замовлення, так і рахунок-фактуру. Вибір рядків, позначених як «Надіслати партнеру IC», а потім вибір «Завершити дії з рядком» створить XML-файл, який буде експортовано до місця розташування, зазначеного на картці партнера IC.
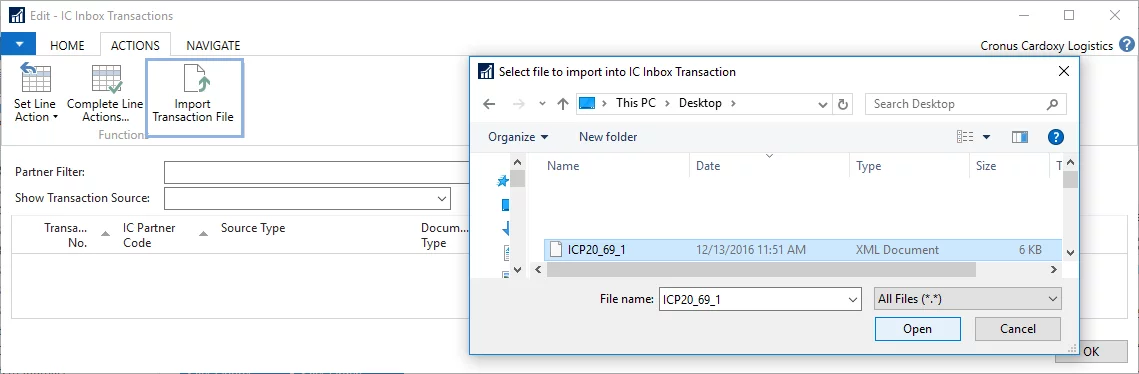
Щоб отримати документи, партнер IC – Cronus Cardoxy Logistics – повинен імпортувати XML-файл у папку «Вхідні транзакції» IC.

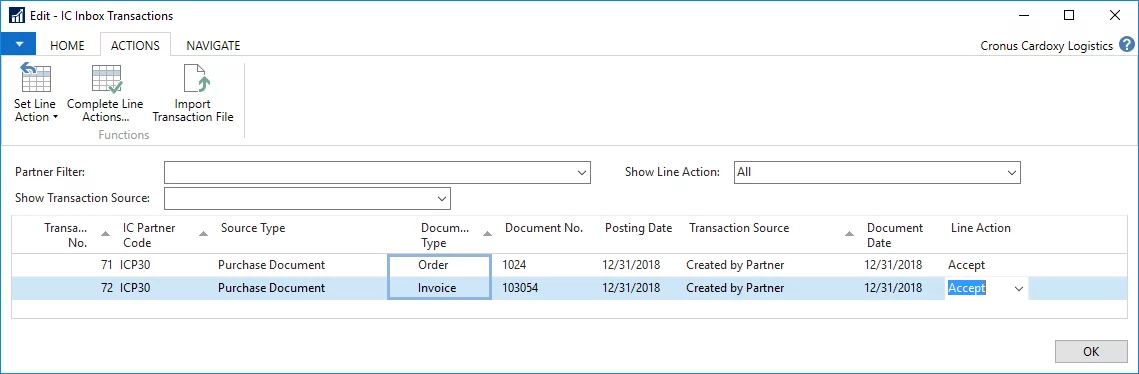
Імпорт XML-файлу створить рядки замовлень та рахунків-фактур у транзакціях вхідних даних IC компанії-партнера.

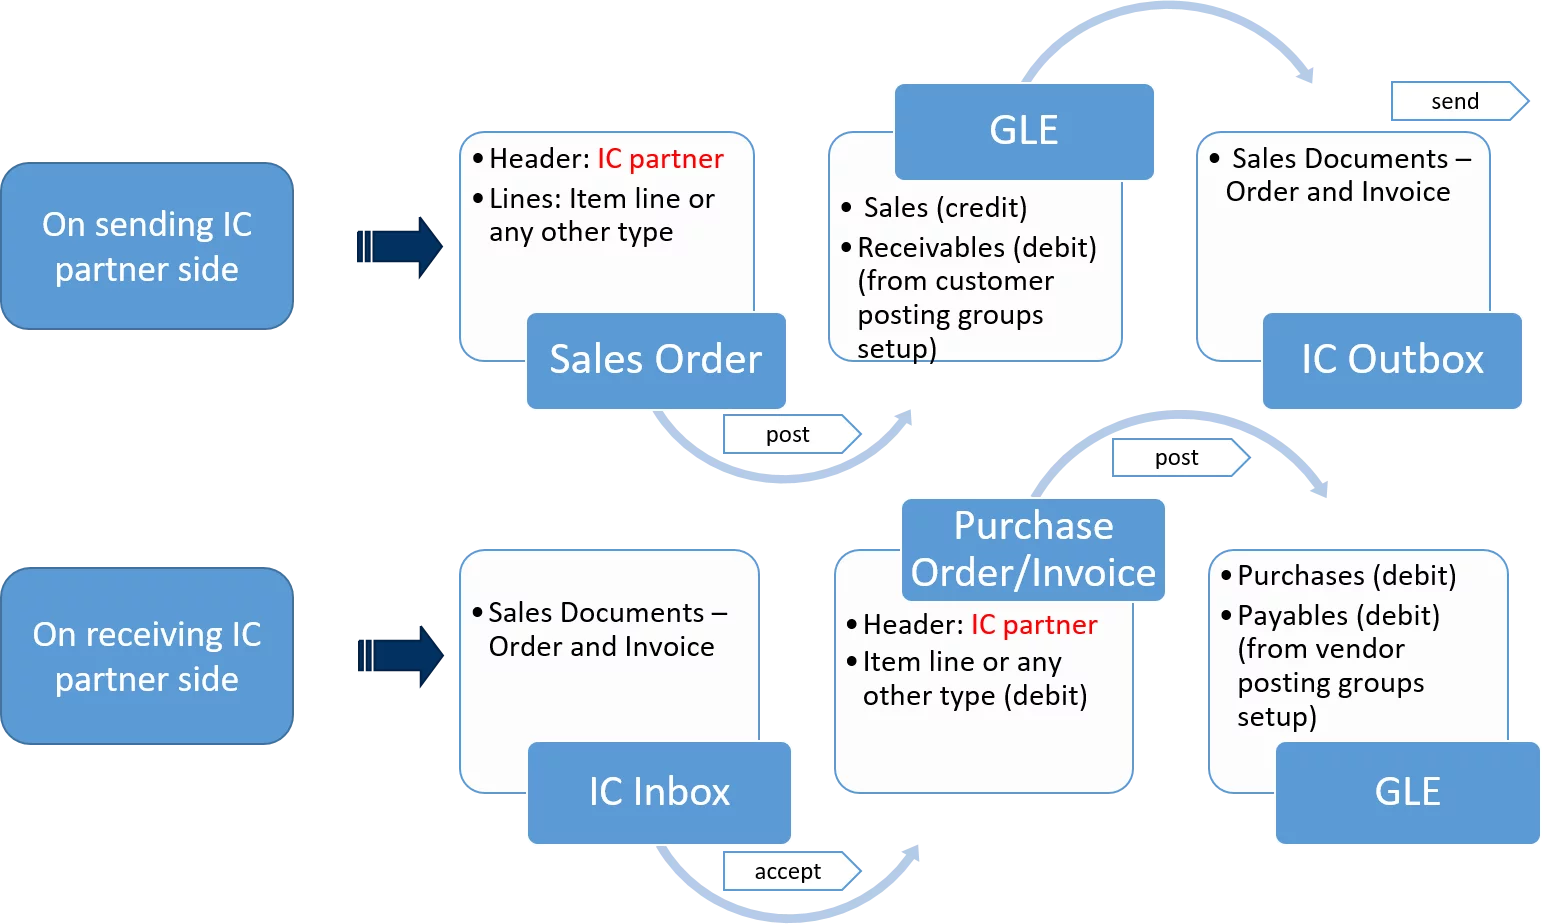
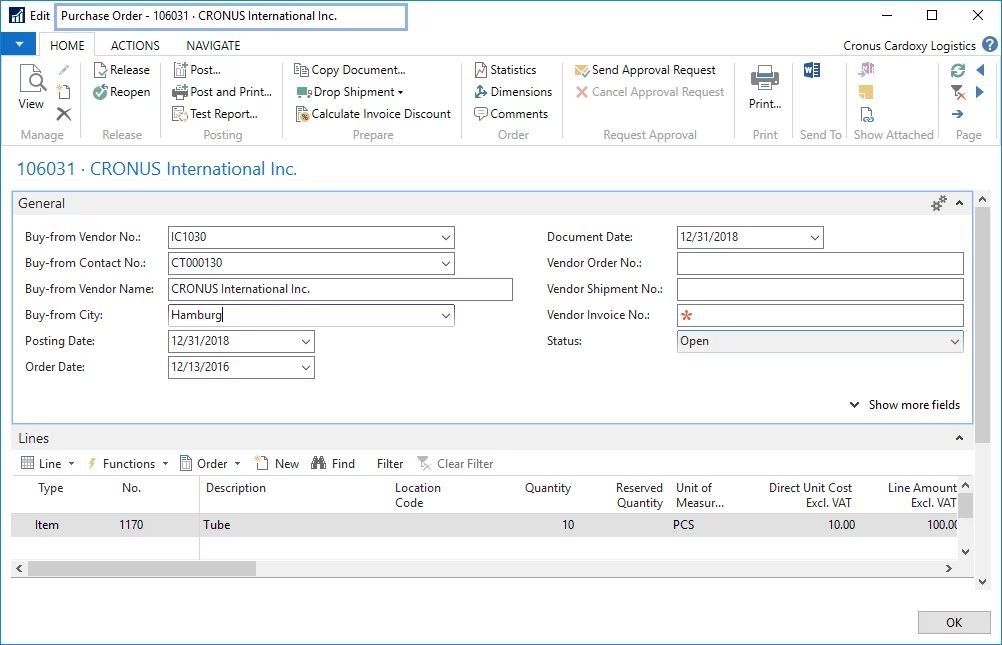
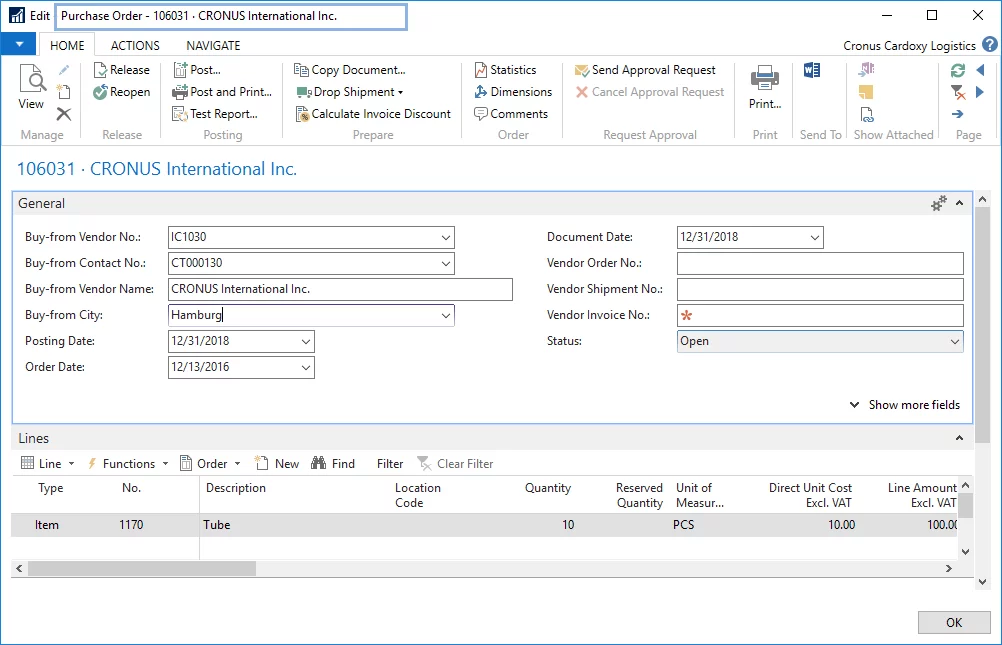
У цьому конкретному випадку прийняті рядки у поштовій скриньці створять замовлення на придбання та рахунок-фактуру на придбання.
Примітка:
NAV передало протилежну частину замовлення на продаж та рахунку-фактури – документи замовлення на купівлю та рахунку-фактури.
Визначимо основні моменти функціональності ІК у Navision:
-
Функціональність IC можна використовувати для відстеження внутрішньофірмових транзакцій, щоб легко їх узгоджувати та виключати під час консолідації.
-
Функціональність IC дозволяє передавати документи купівлі-продажу, а також рядки журналу партнерам без необхідності повторного введення даних.
-
Функціональність IC може використовуватися компаніями, що існують в одній базі даних або окремо.
-
Функціональність IC не охоплює специфіку внутрішньофірмових операцій з основними засобами.