Наприкінці звітного періоду бухгалтер компанії повинен виконати процедуру закриття звіту про прибутки та збитки. Для цього Microsoft Dynamics NAV надає функціональність «двох кліків», яка робить цей процес швидким, точним та простим. Однак, чи розуміємо ми, для чого потрібна ця процедура та що саме за нею стоїть? Давайте розглянемо логіку цього процесу.
ПРИНЦИП ПОДВІЙНОГО ЗАПИСУ
Для початку давайте ознайомимося з основними принципами бухгалтерського обліку. Якщо ми опублікуємо будь-яку транзакцію у ВЧА, наприклад, рахунок-фактуру на продаж, а потім переглянемо результуючі записи головної книги, ми побачимо щонайменше два записи.
Чому так? Відповідь полягає в тому, що бухгалтерський процес базується на одному з основних принципів – системі подвійного запису. Метою більшості підприємств є отримання прибутку; тому ресурси ніколи не витрачаються без причини.
Згідно з цією логікою, якщо ми витрачаємо свої ресурси, ми хочемо отримати щось натомість. Якщо ми отримуємо ресурси, ми повинні щось віддавати або робити натомість.

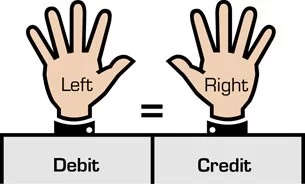
Уявіть собі дві руки. Одна рука бере гроші з однієї кишені, а інша кладе отриманий товар або послугу в іншу кишеню. Мета бухгалтерського обліку — відстежувати, що робить кожна з рук і що залишається в кишені.
Для кожного «-» має бути «+». Отже, в цій системі бухгалтер робить щонайменше два записи з однаковими сумами: один дебетовий та один кредитовий, щоб зафіксувати фінансову операцію. Кількість записів у головній книзі для однієї операції може бути більше двох, але принцип залишається незмінним: кожен «-» відповідатиме кожному «+».
БАЛАНС ТА ЗВІТ ПРО ПРИБУТКИ ТА ЗБИТКИ
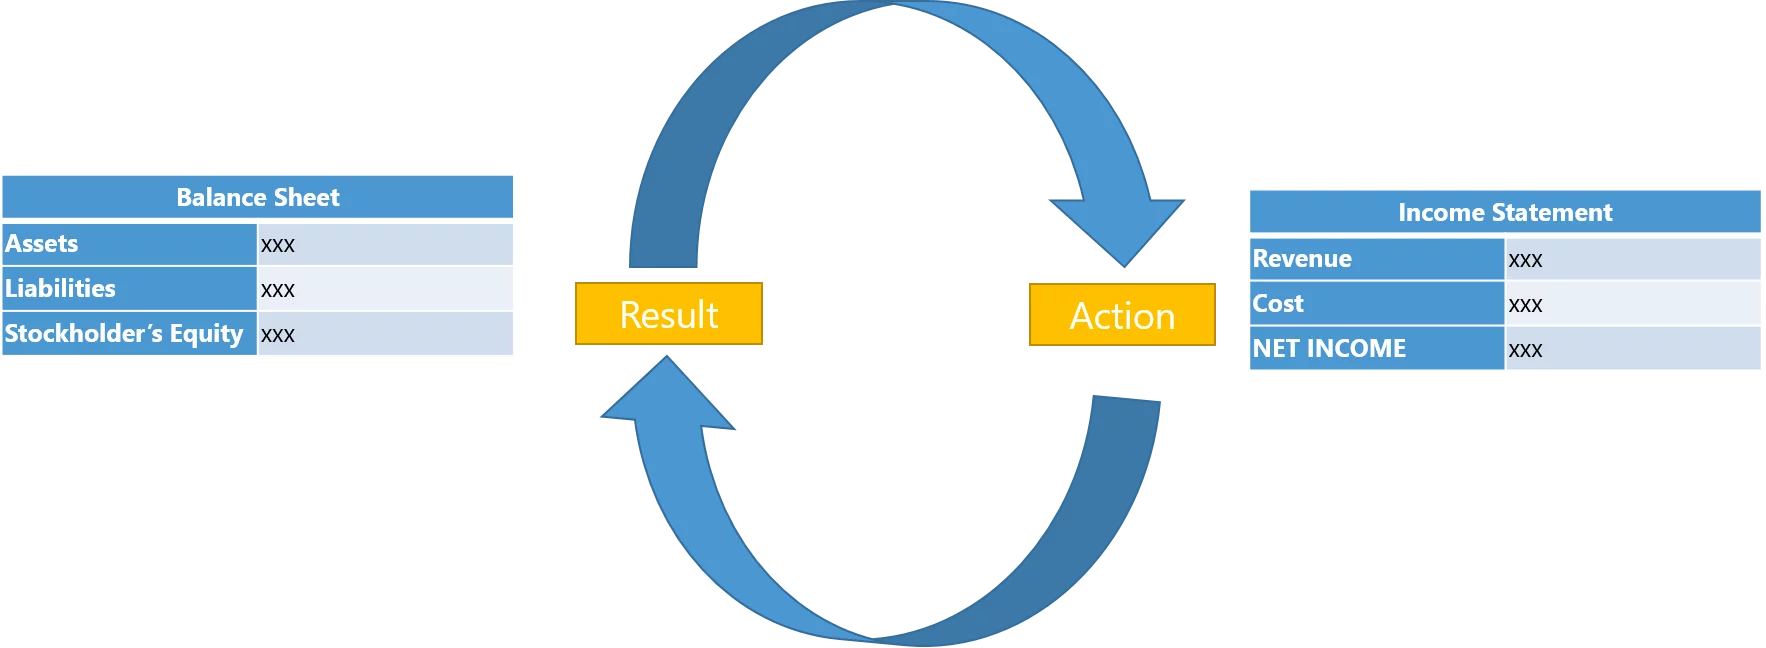
Тепер, коли ми знаємо, що метою подвійного запису є відстеження діяльності рук та вмісту кишень, давайте розглянемо, в якій формі збирається ця інформація. Зібрані звіти про діяльність компанії та її результати називаються фінансовою звітністю, а саме балансом та звітом про прибутки та збитки. Фінансова звітність потім використовується для аналізу ефективності компанії банками, податковими органами, інвесторами, кредиторами та керівництвом. Тому точність та повнота розкритої інформації є надзвичайно важливими.

Основна відмінність між балансом та звітом про прибутки та збитки полягає в тому, що баланс акумулює результати діяльності компанії протягом усього її існування, тоді як звіт про прибутки та збитки відображає саму діяльність і лише протягом поточного звітного періоду. Звітні періоди можуть відрізнятися – місячний, квартальний, семестровий, річний, залежно від місцевих правил звітності, але логіка завжди однакова: баланс відображає накопичені результати, тоді як звіт про прибутки та збитки відображає діяльність у поточному звітному періоді.
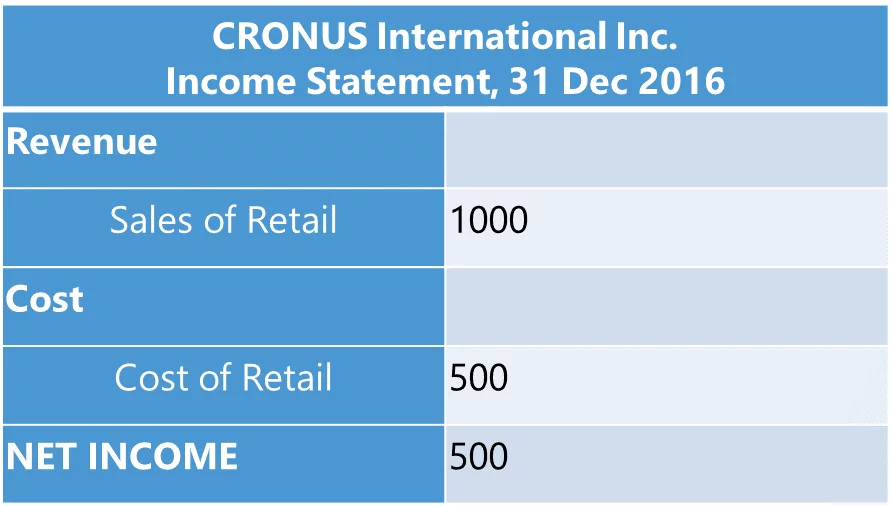
Формула звіту про прибутки та збитки досить проста: Виручка-Витрати=Чистий дохід . Якщо ми купуємо за 10 і продаємо за 20, чистий дохід становитиме 10. Немає потреби вдаватися в пояснення.
Логіка балансу працює дещо інакше: Активи = Зобов'язання + Власний капітал акціонерів , де активи представляють собою все, чим володіє компанія (наприклад, готівка, запаси, майно), а зобов'язання та власний капітал акціонерів представляють собою джерело ресурсів компанії.
Щоб краще зрозуміти баланс, уявіть, що у вас на банківському рахунку є 100 000 доларів, і ви розглядаєте можливість придбання модного автомобіля. Ці гроші – це ваш актив , тому що вони належать вам. Але зачекайте хвилинку, звідки у вас взялися ці гроші? Якщо ви отримали їх від бабусі в подарунок, то не варто хвилюватися, якщо ви вже сплатили податки; це ваша власна власність, або, іншими словами, власний капітал акціонерів . Але що, якби ви позичили ці гроші в банку 3 роки тому, а термін погашення кредиту має бути наступного тижня? У цьому випадку ваш особистий баланс відображатиме 100 000 доларів у зобов'язаннях . Можливо, купівля автомобіля в цьому випадку була б не найрозумнішим рішенням. Компанії використовують інформацію балансу для прийняття рішень аналогічним чином. Великі активи не завжди є ознакою доброго здоров'я компанії. Однак, якщо подивитися на те, чи походять активи з зобов'язань (боргів) чи з власного капіталу акціонерів (власних джерел), це дасть точну картину.
Тепер, коли ми розуміємо важливість балансу та звіту про прибутки та збитки для компаній, давайте розглянемо спрощений приклад, який показує, як операції реєструються, а потім збираються у фінансовій звітності.
ІСТОРІЯ ОДНОГО ВЕЛОСИПЕДА
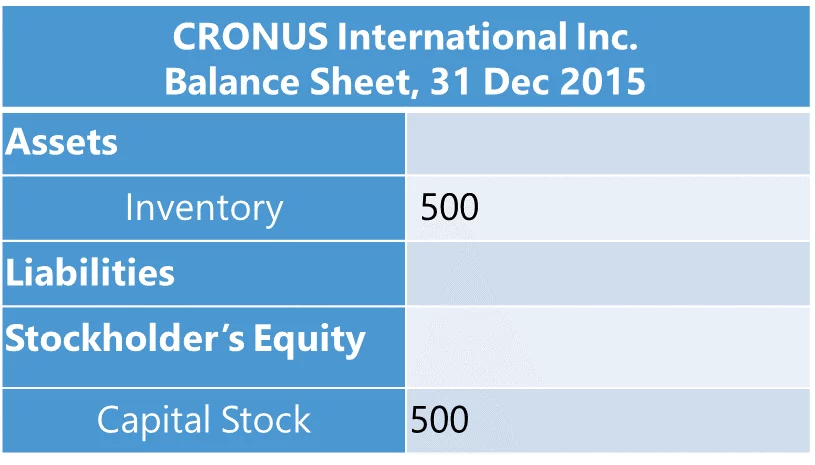
Припустимо, що компанію CRONUS International Inc. було засновано у 2015 році. Акціонер інвестував у капітал компанії 500 доларів, які були необачно витрачені на купівлю одного велосипеда.
Баланс компанії виглядав так:

Станом на 1 січня 2016 року компанія не мала іншого майна, окрім одного велосипеда у своєму інвентарі, вартість якого становить 500 доларів США.
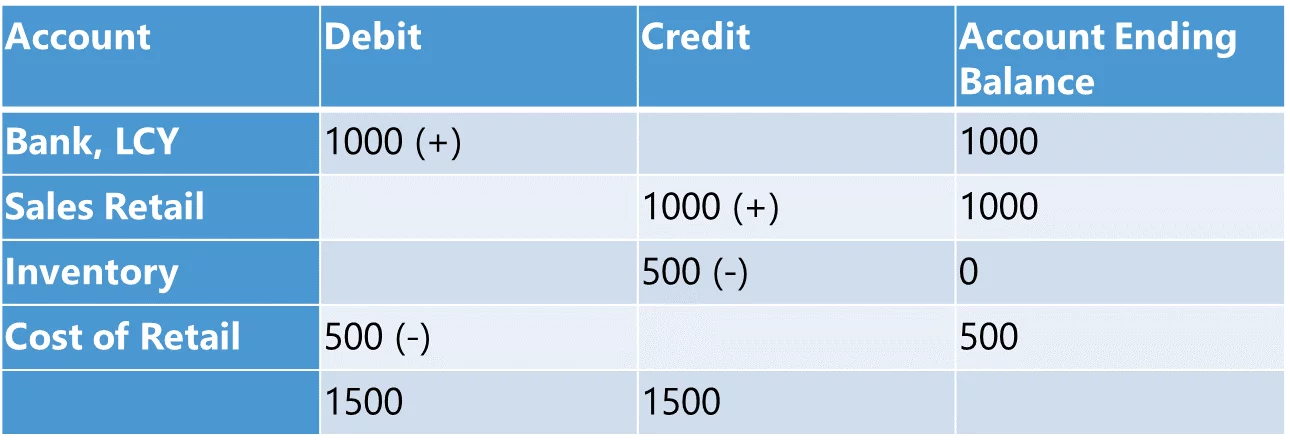
Протягом 2016 року CRONUS International Inc. продає велосипед за 1000 доларів США та отримує гроші на свій банківський рахунок.
Бухгалтер зробить такі записи у своєму журналі, щоб відобразити цю транзакцію:

Зверніть увагу на суми у стовпцях «Дебет» та «Кредит». Правильно записані транзакції завжди призводитимуть до того, що записи типу «дебет» відповідатимуть записам типу «кредит».
Наприкінці 2016 року бухгалтер готує звіт про прибутки та збитки та баланс. Ось як проведені операції вплинуть на баланс та звіт про прибутки та збитки:

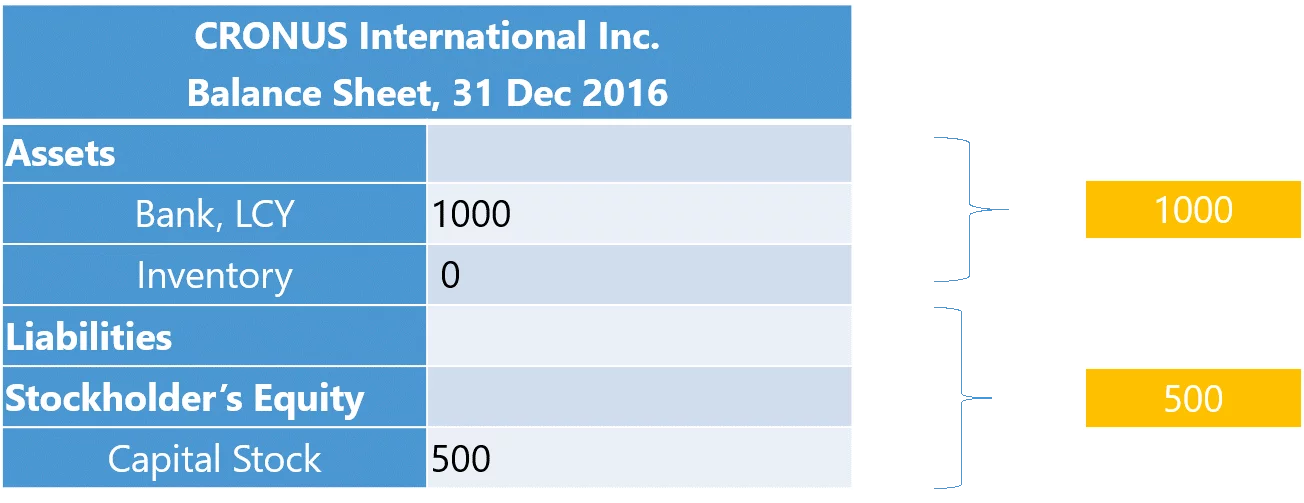
А як щодо балансу?

Пам'ятаєте формулу Активи = Зобов'язання + Власний капітал? Хоча бухгалтер правильно вніс усі операції та переніс нові залишки до балансу, розділ активів не дорівнює сумі зобов'язань та розділу власного капіталу. Якби інвестор переглянув цей баланс, він би знав, що інформація за 2016 рік є неповною, і не можна зробити жодного висновку про стан компанії. Причина такої ситуації полягає в тому, що бухгалтер не переніс результати діяльності до балансу.
Ми підійшли до моменту, коли потрібно виконати закриття звіту про прибутки та збитки .
ЗАКРИТТЯ ЗВІТУ ПРО ПРИБУТКИ ТА ЗБИТКИ
Щоб досягти балансу між активами та пасивами власного капіталу, бухгалтеру необхідно перенести результат діяльності, а точніше, сальдо рахунку чистого прибутку у звіті про прибутки та збитки, до балансу. Балансовий рахунок, на якому акумулюються результати діяльності компанії, які, до речі, можуть бути як прибутками, так і збитками, є рахунком нерозподіленого прибутку та розташований у частині власного капіталу . Якщо рахунок нерозподіленого прибутку від'ємний, можливо, компанія вже деякий час переживає важкі часи.
Щоб закрити звіт про прибутки та збитки, бухгалтер повинен переконатися, що всі операції проведені, а сальдо рахунків є остаточними.
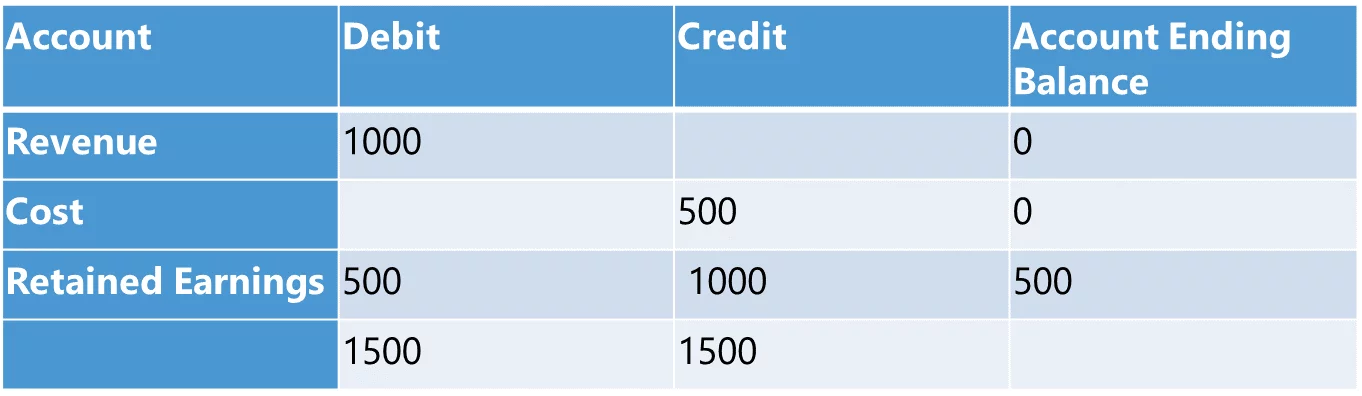
Нижче наведено операції, які перенесуть залишки на рахунках у звіті про прибутки та збитки на рахунок нерозподіленого прибутку.

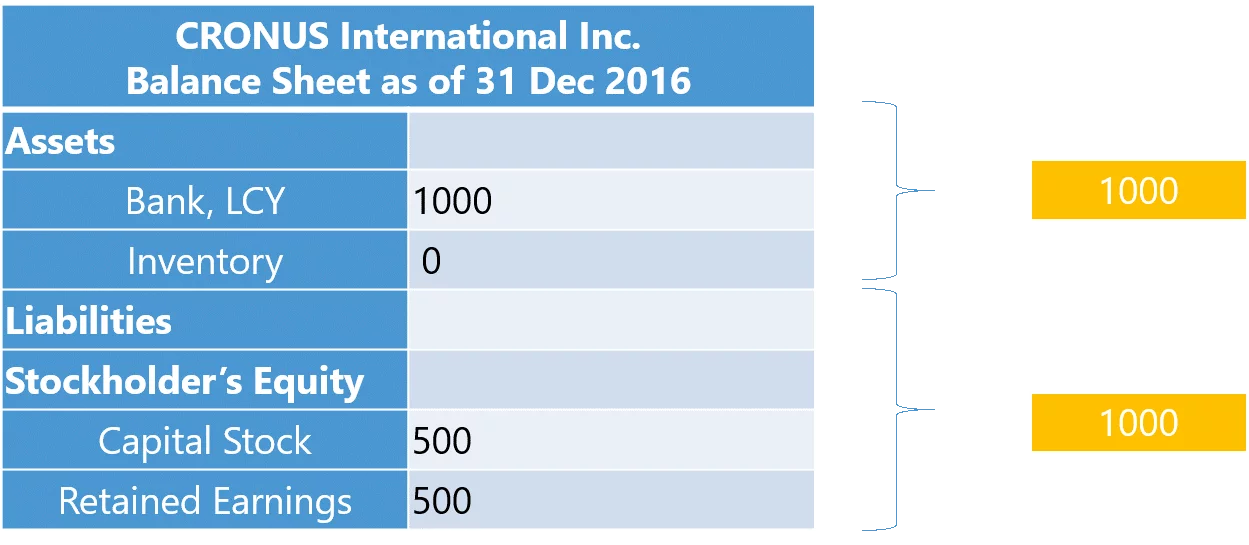
Після того, як бухгалтер переніс залишки з балансу до звіту про прибутки та збитки, баланс виглядає наступним чином:

Баланс тепер збалансований. Саме в цьому полягає закриття звіту про прибутки та збитки. Як згадувалося раніше, цю процедуру можна виконувати з будь-якою періодичністю, залежно від стандартів, за якими компанія звітує.
ЗВІТ ПРО ПРИБУТКИ ЗА КІНЦЕВИЙ РІК У MICROSOFT DYNAMICS NAV
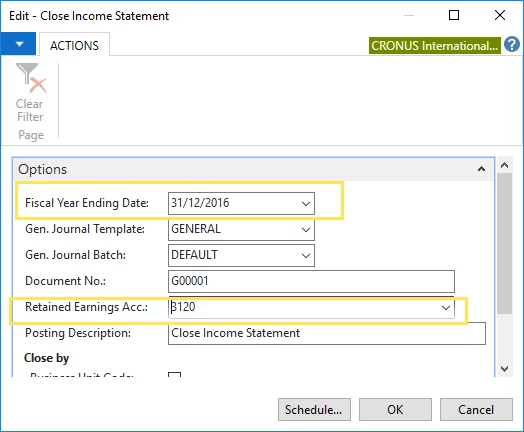
Припустимо, що бухгалтер компанії CRONUS International Inc. використовує Microsoft Dynamics NAV для запису транзакцій та закриття звіту про прибутки та збитки. Наприкінці звітного року він виконує пакетне завдання «Закрити звіт про прибутки та збитки» (ми не вдаємося в детальний огляд, оскільки статті онлайн-довідки Microsoft містять вичерпні інструкції з цієї теми).

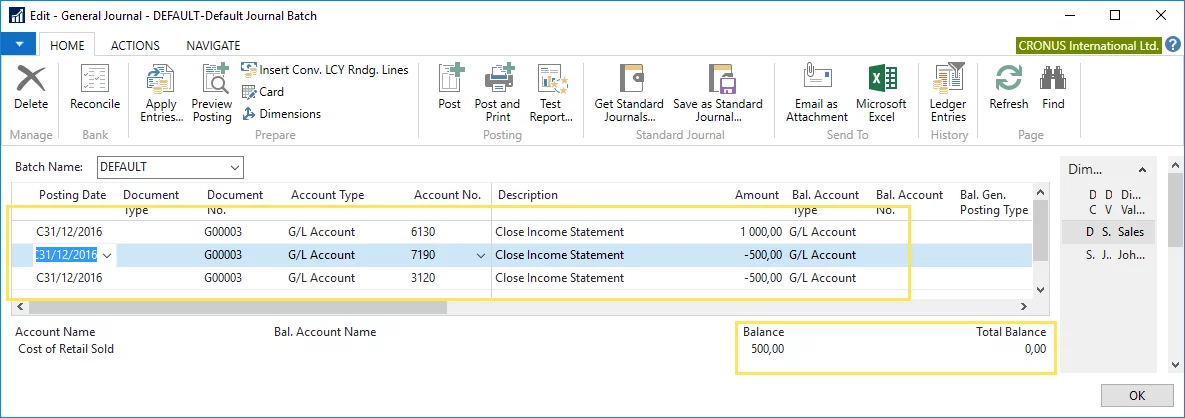
Пакетне завдання автоматично створює рядки журналу, які перенесуть залишки зі звіту про прибутки та збитки на рахунок нерозподіленого прибутку в балансі. Зверніть увагу, що Загальний залишок дорівнює 0, що означає, що всі дебети відповідають кредитам, що відповідає розглянутому нами принципу.

Після того, як бухгалтер провів рядки журналу, рахунок нерозподіленого прибутку балансу оновлюється з урахуванням результатів операційної діяльності за 2016 рік, щоб рахунок нерозподіленого прибутку містив фінансові результати (чистий прибуток) за 2016 рік.

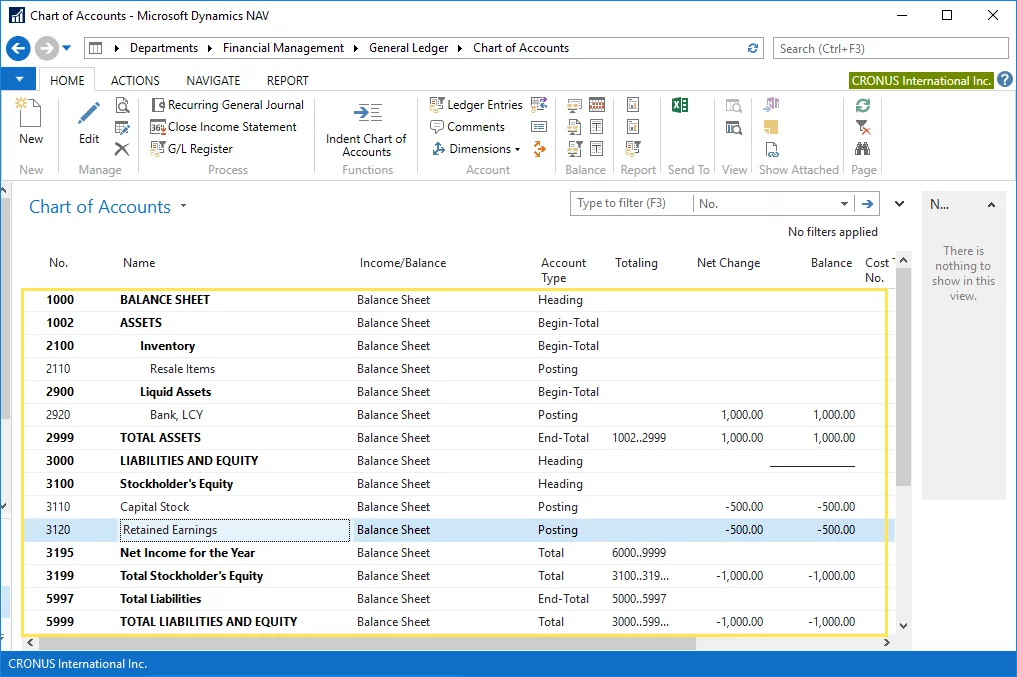
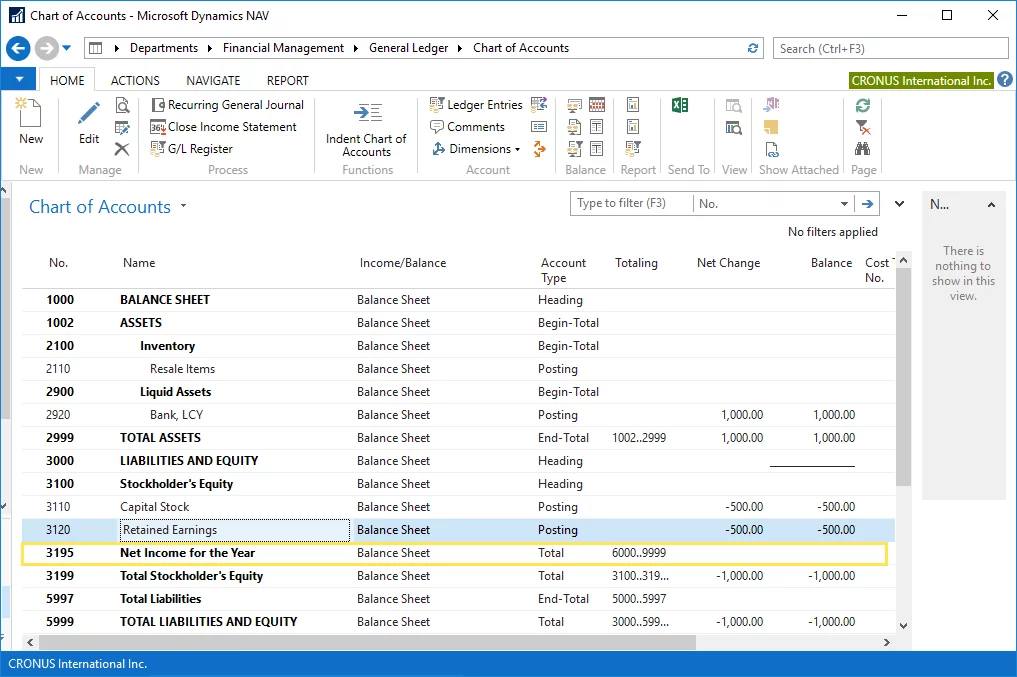
Ви можете запитати, чому в Microsoft Dynamics NAV баланс завжди збалансований, навіть до того, як бухгалтер здійснить закриття звіту про прибутки та збитки. Якщо ми подивимося на розділ «Власний капітал» у плані рахунків, ми знайдемо ще один рахунок «Чистий прибуток року».

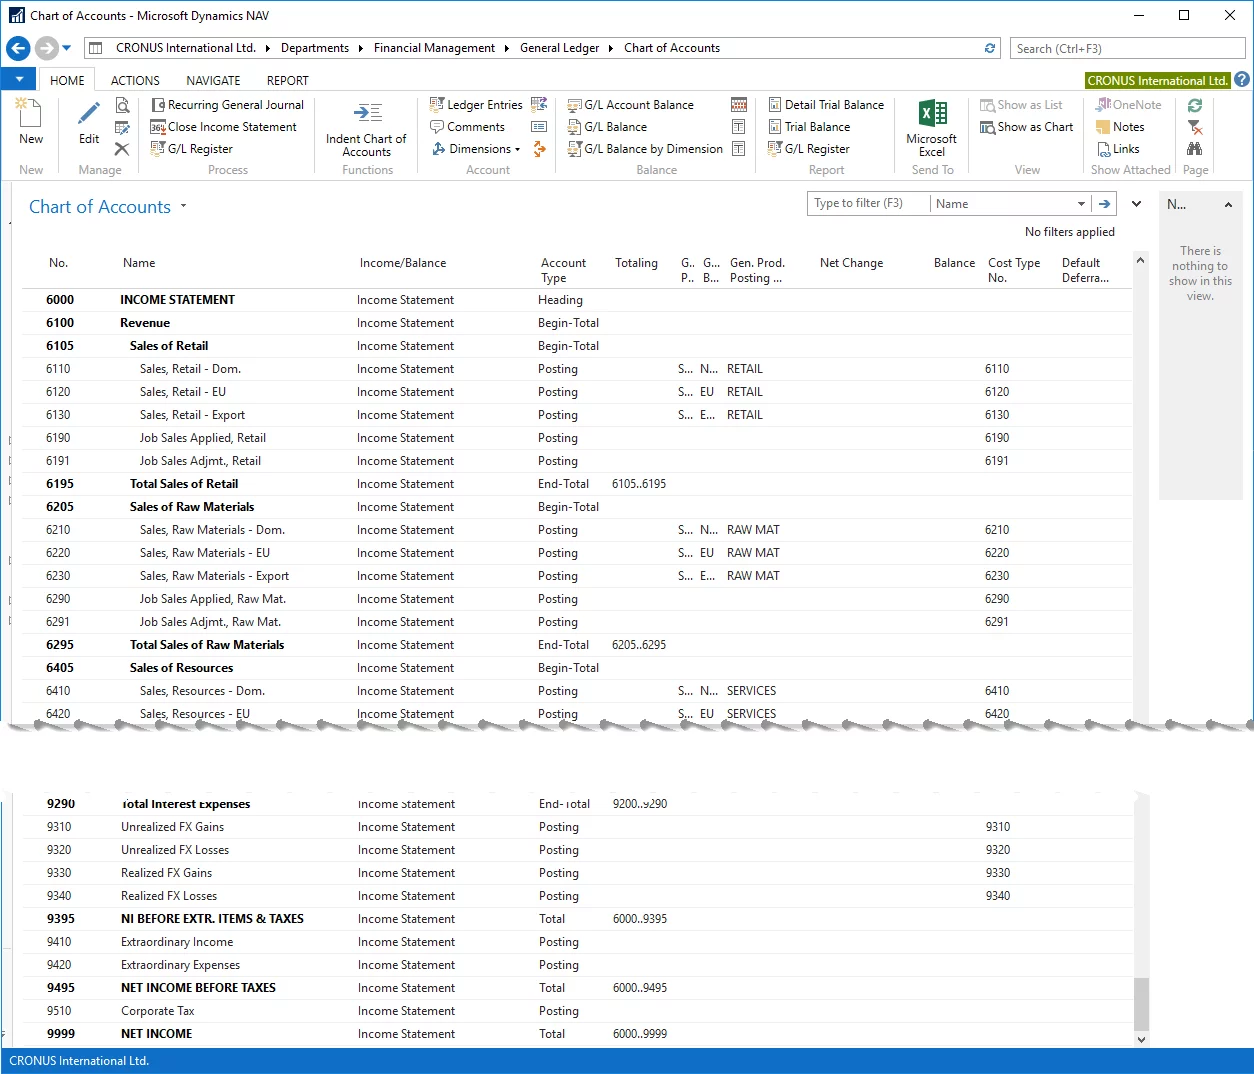
Цей рахунок накопичує фінансовий результат поточного звітного періоду (або суму за всі незакриті звітні періоди, яка може, але в ідеалі не повинна бути більше одного) до моменту закриття звіту про прибутки та збитки. Зверніть увагу, що цей рахунок має тип "Всього" та підсумовує залишки на рахунках з 6000 по 9999, що в нашому прикладі є всім діапазоном рахунків звіту про прибутки та збитки.

Після того, як бухгалтер проводить рядки журналу закриття на рахунок нерозподіленого прибутку, сальдо рахунку Чистий прибуток за рік стає 0 через те, що після закриття звіту про прибутки та збитки всі сальдо рахунків звіту про прибутки та збитки вирівнюються.
Отже, ось і все, і для підсумовування давайте просто підсумуємо ключові висновки:
-
Принцип подвійного запису вимагає, щоб бухгалтери писали «+» для кожного «-».
-
Звіт про прибутки та збитки відображає фінансову інформацію, пов'язану з діяльністю за окремий звітний період, і має бути закритий наприкінці звітного періоду.
-
Баланс накопичує результати діяльності протягом усього існування компанії.
-
Компанії повинні докласти всіх зусиль, щоб надавати точну та вичерпну інформацію у фінансовій звітності.
-
Формула балансу: Активи = Зобов'язання + Власний капітал акціонерів.
-
Формула звіту про прибутки та збитки: Доходи - Витрати = Чистий прибуток.
-
Закриття звіту про прибутки та збитки в Microsoft Dynamics NAV відповідає схемі бухгалтерських операцій, які бухгалтер виконує вручну, і його легко зрозуміти та відстежити.